
OPINI
Rp200 Triliun Dana SAL: Transparan, Bermanfaat, atau Sekadar Cadangan?
Oleh: Dinda Nurdiana Dewi – Mahasiswa Fakultas Ilmu Sosial dan Ilmu Politik, Program Studi Administrasi Publik, Universitas 17 Agustus 1945 Banyuwangi
(Opini disusun untuk memenuhi tugas perkuliahan)
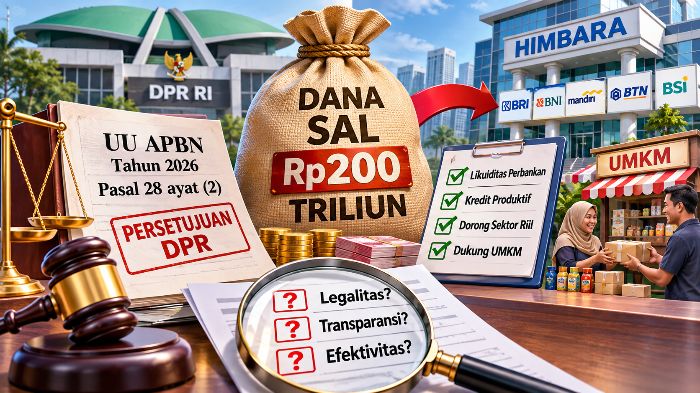
Persoalan mendasar dalam penempatan dana Saldo Anggaran Lebih (SAL) sebesar Rp200 triliun ke Himpunan Bank Milik Negara (Himbara) bukan sekadar menyangkut besarnya dana, melainkan juga legalitas, transparansi, dan efektivitas penggunaannya. Penempatan dana tersebut dilakukan tanpa persetujuan DPR, padahal Undang-Undang APBN mewajibkan adanya persetujuan parlemen. Kondisi ini menimbulkan pertanyaan mengenai dasar hukum dan akuntabilitas kebijakan tersebut.
Klaim pemerintah bahwa dana tersebut disalurkan untuk mendorong kredit produktif juga masih lemah karena tidak disertai rincian mengenai penerima, sektor, dan jenis pelaku usaha yang menjadi sasaran. Terlebih, kredit UMKM justru mengalami kontraksi sebesar 0,56 persen per Februari 2026. Ditambah risiko ketidaksesuaian jangka waktu (mismatch tenor) dan likuiditas menganggur (idle liquidity), dana tersebut berpotensi hanya menjadi cadangan di neraca perbankan, bukan menghasilkan manfaat nyata bagi masyarakat.
Kebijakan fiskal merupakan instrumen utama pemerintah dalam mengelola pendapatan dan belanja negara. Namun, efektivitasnya harus dinilai berdasarkan keberlanjutan fiskal jangka panjang, bukan sekadar penyesuaian anggaran tahunan. Keberlanjutan fiskal menjadi semakin krusial ketika rasio utang terhadap produk domestik bruto (PDB) meningkat dan beban bunga semakin besar. Oleh karena itu, indikator utang perlu dilengkapi dengan analisis struktur jatuh tempo, komposisi mata uang, ruang fiskal, serta kapasitas pertumbuhan ekonomi.
Das et al. (2024), Lukianenko et al. (2023), dan Yoganandham (2026) menunjukkan bahwa kebijakan fiskal bersifat dinamis, beradaptasi dengan kondisi ekonomi-politik, serta berinteraksi dengan kebijakan moneter dan keterbatasan sumber daya. Meski demikian, temuan tersebut tidak boleh digeneralisasi secara serampangan karena setiap negara memiliki konteks kelembagaan dan struktur ekonomi yang berbeda.
Di negara berkembang, ruang fiskal sering kali dibatasi oleh lemahnya administrasi perpajakan, sempitnya basis pajak, serta ketergantungan terhadap utang luar negeri. Sementara itu, kebijakan lembaga keuangan internasional di kawasan Sub-Sahara Afrika juga dipengaruhi oleh relasi kuasa dan penggunaan bahasa kebijakan yang tidak selalu sesuai dengan kondisi lokal. Karena itu, kebijakan fiskal yang efektif membutuhkan koordinasi antarkebijakan, transparansi, evaluasi berbasis bukti, akuntabilitas, serta kemampuan beradaptasi dengan kapasitas institusional dan konteks sosial-ekonomi masing-masing negara.
Kerangka kritis mengenai keberlanjutan fiskal, adaptasi kebijakan, dan pentingnya transparansi tersebut menemukan relevansi konkret dalam kasus penempatan dana SAL sebesar Rp200 triliun ke Himbara. Persoalannya bukan semata-mata mengenai besaran dana, melainkan kepatuhan terhadap desain kelembagaan yang justru dirancang untuk menjaga keberlanjutan fiskal.
Undang-Undang Nomor 17 Tahun 2025 tentang Anggaran Pendapatan dan Belanja Negara (APBN) Tahun 2026, khususnya Pasal 28 ayat (2), secara eksplisit mengatur bahwa penggunaan SAL selain untuk pengelolaan kas dan menutup pelebaran defisit wajib dilaksanakan setelah memperoleh persetujuan DPR. Klausul persetujuan parlemen ini merupakan perubahan penting dibandingkan dengan UU APBN sebelumnya. Secara normatif, ketentuan tersebut mencerminkan penguatan mekanisme checks and balances dan akuntabilitas fiskal.
Namun, dalam implementasinya muncul ketegangan penafsiran yang mendasar. Pemerintah berargumen bahwa penempatan dana SAL di Himbara merupakan bagian dari pengelolaan kas (cash management) untuk menambah likuiditas perbankan, bukan pembiayaan belanja negara. Dengan demikian, kebijakan tersebut dinilai cukup dilandasi Keputusan Menteri Keuangan tanpa memerlukan persetujuan DPR.
Sebaliknya, DPR melalui Komisi XI menegaskan bahwa Pasal 28 ayat (2) UU APBN 2026 tidak memberikan ruang bagi penafsiran tersebut. Penempatan SAL di luar rekening yang ditetapkan, termasuk ke bank-bank Himbara, tetap memerlukan persetujuan resmi melalui rapat parlemen, bukan sekadar konsultasi individual.
Perdebatan ini bukan persoalan teknis semata, melainkan ujian terhadap konsistensi antara retorika keberlanjutan fiskal dan praktik tata kelola anggaran. Jika tujuan penempatan dana adalah memperkuat likuiditas dan mendorong kredit produktif, mekanisme persetujuan serta pelaporan yang transparan justru menjadi prasyarat utama. Dengan demikian, kebijakan tersebut tidak berhenti sebagai cadangan likuiditas yang dampaknya tidak terverifikasi, tetapi benar-benar dapat dinilai manfaatnya bagi masyarakat.
Kasus penempatan dana SAL Rp200 triliun ke Himbara juga dapat dijelaskan melalui perspektif administrasi publik, khususnya sebagai ketegangan antara diskresi eksekutif dan akuntabilitas demokratis.
Dalam kerangka Agency Theory, pemerintah sebagai agen menafsirkan penempatan dana tersebut sebagai bagian dari pengelolaan kas sehingga dinilai tidak memerlukan persetujuan DPR sebagai prinsipal. Sementara itu, DPR berpegang pada UU APBN 2026 yang mewajibkan persetujuan parlemen. Perbedaan penafsiran ini memunculkan konflik prinsipal-agen (principal-agent conflict) yang diperparah oleh asimetri informasi.
Kondisi tersebut memperlihatkan lemahnya akuntabilitas horizontal karena pengawasan legislatif tidak berjalan efektif dan komunikasi informal dianggap cukup untuk menggantikan mekanisme persetujuan resmi. Fragmentasi koordinasi antara Kementerian Keuangan, Bank Indonesia, Himbara, dan DPR semakin memperlemah rekonsiliasi kebijakan.
Situasi ini menjadi semakin kompleks ketika pemerintah mengejar efisiensi dan kecepatan sebagaimana pendekatan New Public Management, tetapi mengabaikan legitimasi, transparansi, dan partisipasi yang menjadi inti dari Public Value Theory.
Hambatan yang muncul saling berkaitan. Mulai dari perbedaan penafsiran yuridis terhadap Pasal 28 ayat (2) UU APBN 2026, praktik rapat tertutup yang membatasi akses publik, keterbatasan kapasitas pengawasan legislatif, ketidakjelasan data penerima dan dampak penggunaan dana, hingga ketegangan kepentingan antara eksekutif dan legislatif.
Oleh karena itu, persoalan dana SAL bukan sekadar masalah manajemen kas, melainkan mencerminkan persoalan tata kelola dalam menyeimbangkan efisiensi eksekutif dengan akuntabilitas demokratis. Tanpa penguatan transparansi, pengawasan horizontal, dan evaluasi berbasis bukti, dana Rp200 triliun tersebut berisiko hanya menjadi cadangan likuiditas yang sulit dipertanggungjawabkan manfaatnya bagi masyarakat.
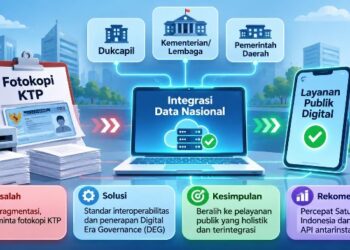
Sebagai upaya menjembatani temuan teoretis dengan realitas empiris di lapangan, alur argumentasi mengenai penempatan dana SAL Rp200 triliun dapat disederhanakan melalui sebuah bagan visual. Bagan tersebut memetakan secara terstruktur latar belakang masalah, instrumen kebijakan, mekanisme yang diharapkan, hingga solusi dan rekomendasi konkret.
Melalui pemetaan tersebut, pembaca dapat memahami secara lebih jelas titik-titik yang berpotensi menimbulkan kegagalan tata kelola, seperti asimetri informasi dan lemahnya pengawasan. Selain itu, bagan tersebut juga menggambarkan langkah mitigasi yang perlu dilakukan agar dana tersebut tidak sekadar menjadi cadangan likuiditas yang menganggur.
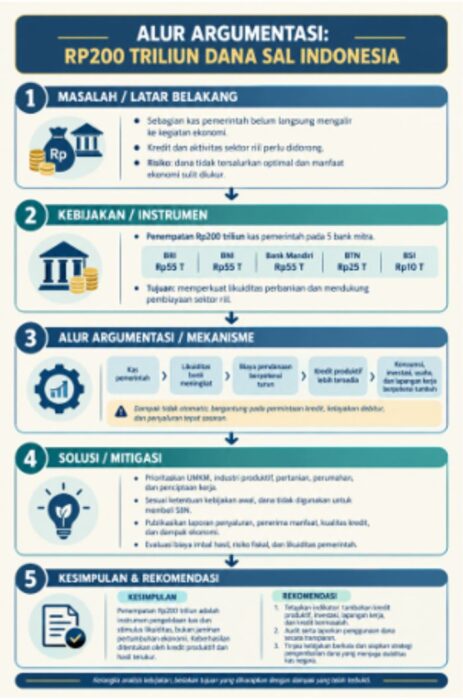
Bagan tersebut memperlihatkan bahwa penempatan dana SAL sebesar Rp200 triliun ke lima bank Himbara, yakni BRI, BNI, Mandiri, BTN, dan BSI, bertujuan memperkuat likuiditas perbankan agar mampu menggerakkan sektor riil.
Secara mekanisme, peningkatan likuiditas diharapkan dapat menekan biaya pendanaan dan mendorong penyaluran kredit produktif. Namun, dampak tersebut tidak akan terjadi secara otomatis. Diperlukan langkah mitigasi yang ketat, antara lain memprioritaskan UMKM, melarang penggunaan dana untuk pembelian Surat Berharga Negara (SBN), serta mewajibkan publikasi laporan secara berkala.
Tanpa pengawasan yang transparan dan akuntabel, sebagaimana dijelaskan dalam teori keagenan, instrumen kebijakan ini berisiko gagal memberikan stimulus nyata bagi perekonomian rakyat.
Penempatan dana SAL Rp200 triliun ke Himbara bukan sekadar persoalan manajemen kas, melainkan ujian kritis bagi tata kelola pemerintahan dan akuntabilitas demokrasi. Upaya mengejar efisiensi tidak boleh mengorbankan supremasi hukum. Tanpa persetujuan parlemen dan transparansi data, klaim bahwa dana tersebut akan mendorong kredit produktif hanya akan menjadi retorika kosong.
Kegagalan mengelola hubungan prinsipal-agen ini berisiko menciptakan idle liquidity atau dana menganggur, mencederai kepercayaan publik, sekaligus menghilangkan peluang besar untuk memulihkan sektor riil dan UMKM.
Untuk memitigasi risiko tersebut, diperlukan lima langkah konkret.
Pertama, pemerintah wajib mematuhi UU APBN dengan meminta persetujuan resmi DPR, bukan sekadar mengandalkan komunikasi informal.
Kedua, Kementerian Keuangan dan Himbara harus memublikasikan data penyaluran dana secara berkala, meliputi profil penerima, sektor yang menjadi sasaran, serta dampak penggunaannya.
Ketiga, pengawasan DPR dan audit Badan Pemeriksa Keuangan (BPK) harus diperkuat, disertai penegasan larangan penggunaan dana untuk membeli SBN.
Keempat, pemerintah perlu membangun integrasi sistem data antarlembaga yang melibatkan Kementerian Keuangan, Bank Indonesia (BI), Otoritas Jasa Keuangan (OJK), dan Himbara guna meminimalkan risiko likuiditas.
Kelima, pemerintah harus menetapkan indikator keberhasilan yang terukur, seperti pertumbuhan kredit produktif dan penciptaan lapangan kerja.
Dengan tata kelola yang transparan dan akuntabel, dana SAL dapat menjadi instrumen nyata untuk meningkatkan kesejahteraan masyarakat, bukan sekadar angka di atas kertas. (*)