
OPINI
Mengapa Pajak Kripto di Indonesia Tidak Mudah? Ini Tantangannya
Oleh: Nandina Salsabila – Mahasiswa Fakultas Ilmu Sosial dan Ilmu Politik, Program Studi Administrasi Publik, Universitas 17 Agustus 1945 Banyuwangi
(Opini disusun untuk memenuhi tugas perkuliahan)
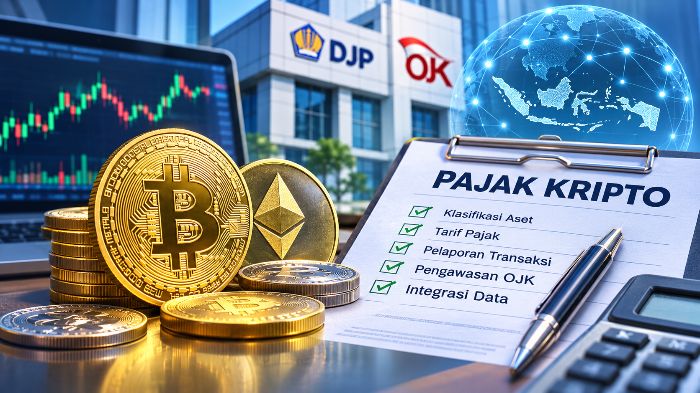
Setiap kali seseorang membeli Bitcoin melalui bursa kripto dalam negeri, negara memperoleh penerimaan dari aktivitas transaksi tersebut. Sejak 2022 hingga Mei 2026, setoran pajak kripto di Indonesia tercatat mencapai Rp2,06 triliun. Angka tersebut terdiri atas Pajak Penghasilan (PPh) Pasal 22 sebesar Rp1,18 triliun dan Pajak Pertambahan Nilai (PPN) dalam negeri sebesar Rp881,82 miliar.
Penerimaan pajak kripto meningkat dari Rp246,54 miliar pada 2022 menjadi Rp796,74 miliar pada 2025. Namun, persoalan perpajakan aset digital tidak sesederhana memungut pajak dari setiap transaksi. Sejak 1 Agustus 2025, PPN atas transaksi kripto dihapus dan digantikan dengan PPh final sebesar 0,21 persen untuk transaksi melalui bursa dalam negeri dan 1 persen untuk transaksi melalui bursa luar negeri.
Pada Januari 2026, nilai transaksi kripto nasional tercatat sebesar Rp29,24 triliun atau turun 10,53 persen dibandingkan bulan sebelumnya. Otoritas Jasa Keuangan (OJK) bahkan menyampaikan adanya usulan dari pelaku industri agar ketentuan pajak tersebut dievaluasi karena dinilai kurang kompetitif.
Kondisi ini memunculkan pertanyaan penting: bagaimana negara memajaki aset yang bersifat lintas batas, memiliki karakteristik beragam, dan sulit dikategorikan dalam sistem perpajakan konvensional tanpa menghambat perkembangan industrinya?
Persoalan tersebut dibahas dalam buku Kebijakan Fiskal dan Finansial: Menjaga Stabilitas Ekonomi di Tengah Risiko Global dan Transisi Hijau karya Andhika Wahyudiono. Bab 6 tentang Digitalisasi Keuangan, Mata Uang Digital, dan Perpajakan, khususnya Subbab 6.2 tentang Tantangan Perpajakan atas Aset Digital dan Kripto, menjadi salah satu rujukan penting untuk memahami persoalan tersebut.
Subbab 6.2 menegaskan bahwa aset kripto memiliki karakteristik unik yang sulit dikategorikan menggunakan kerangka perpajakan konvensional. Oleh karena itu, pemerintah perlu mengembangkan kerangka perpajakan yang jelas, konsisten, dan dapat diterapkan sesuai karakteristik aset digital.
Tantangan Klasifikasi dan Pengawasan Aset Kripto
Menurut Subbab 6.2, aset kripto seperti Bitcoin dan Ethereum dapat diklasifikasikan sebagai properti, komoditas, mata uang, atau instrumen keuangan, bergantung pada karakteristik dan penggunaannya. Setiap klasifikasi memiliki konsekuensi perpajakan yang berbeda, baik terhadap keuntungan modal, pendapatan, maupun pertambahan nilai.
Ketidakpastian dalam menentukan klasifikasi tersebut berpotensi menimbulkan risiko ketidakpatuhan wajib pajak. Selain itu, transaksi kripto yang bersifat pseudonim dan melibatkan berbagai yurisdiksi membuat proses pengawasan serta penegakan kepatuhan menjadi lebih sulit.
Persoalan lainnya adalah penentuan perlakuan pajak terhadap keuntungan transaksi kripto. Pemerintah perlu menentukan apakah keuntungan tersebut dikategorikan sebagai pendapatan biasa atau keuntungan modal, terutama karena harga aset kripto memiliki tingkat volatilitas yang tinggi.
Di sisi lain, perkembangan teknologi sebenarnya membuka peluang bagi otoritas pajak untuk meningkatkan pengawasan. Analisis data blockchain dan penerapan machine learning dapat membantu mengidentifikasi transaksi yang tidak dilaporkan oleh wajib pajak.
Dengan demikian, tantangan perpajakan aset kripto tidak hanya berkaitan dengan penentuan tarif, tetapi juga menyangkut kepastian klasifikasi, kemampuan pengawasan, dan pemanfaatan teknologi untuk meningkatkan kepatuhan.
Transparansi Digital dan Pelaporan Pihak Ketiga
Pembahasan dalam Subbab 6.2 diperkuat oleh Subbab 6.4 dan 6.5 yang menjelaskan pentingnya transparansi transaksi digital, standar pelaporan, serta penguatan administrasi perpajakan.
Subbab 6.4 menjelaskan bahwa transaksi digital meninggalkan jejak audit yang dapat dimanfaatkan otoritas pajak untuk memverifikasi kebenaran pelaporan wajib pajak. Namun, pemanfaatan data tersebut harus tetap mempertimbangkan keseimbangan antara kebutuhan pengawasan dan perlindungan privasi pengguna.
Sementara itu, Subbab 6.5 menekankan pentingnya standar pelaporan yang jelas. Penyedia layanan, termasuk bursa kripto, dapat berperan sebagai pihak ketiga yang memfasilitasi pelaporan pajak. Kerja sama internasional juga diperlukan untuk menutup celah penghindaran pajak yang muncul akibat transaksi lintas negara.
Kedua pembahasan tersebut menunjukkan bahwa sistem perpajakan aset digital membutuhkan dukungan teknologi, mekanisme pelaporan yang terstandar, dan koordinasi antarlembaga. Tanpa ketiganya, potensi penerimaan negara dari aktivitas ekonomi digital sulit dioptimalkan.
Perubahan Regulasi Kripto di Indonesia
Persoalan klasifikasi yang dijelaskan dalam buku tersebut terlihat nyata dalam perkembangan regulasi aset kripto di Indonesia. Pada awalnya, aset kripto berada di bawah pengawasan Badan Pengawas Perdagangan Berjangka Komoditi (Bappebti) karena dikategorikan sebagai komoditas. Selanjutnya, pengaturan dan pengawasannya beralih menjadi bagian dari aset keuangan digital di bawah kewenangan OJK.
Perubahan status tersebut diikuti penyesuaian kebijakan perpajakan, termasuk penghapusan PPN atas transaksi kripto. OJK sendiri mengakui bahwa perlakuan pajak terhadap aset kripto telah mengalami beberapa kali perubahan.
Bagi pelaku usaha dan investor, perubahan regulasi yang berulang dapat menciptakan ketidakpastian dalam menjalankan aktivitas bisnis maupun menyusun perencanaan investasi. Kondisi ini sejalan dengan risiko ketidakpastian klasifikasi yang dijelaskan dalam Subbab 6.2.
Dasar hukum perubahan pengawasan tersebut adalah Undang-Undang Nomor 4 Tahun 2023 tentang Penguatan dan Pengembangan Sektor Keuangan (UU P2SK). Undang-undang ini menjadi landasan peralihan pengaturan dan pengawasan aset keuangan digital, termasuk aset kripto, dari Bappebti kepada OJK. Peralihan tugas tersebut berjalan sejak 10 Januari 2025.
Bagi industri, perubahan kewenangan ini memberikan kepastian hukum mengenai lembaga yang bertanggung jawab terhadap pengawasan aset kripto. OJK juga menekankan penerapan prinsip kehati-hatian, manajemen risiko, dan perlindungan konsumen.
Namun, perlu dipahami bahwa UU P2SK mengatur siapa yang memiliki kewenangan untuk mengawasi, bukan menentukan besaran pajak yang harus dikenakan terhadap transaksi kripto. Karena itu, pengawasan sektor keuangan dan kebijakan perpajakan harus saling terhubung.
Tanpa koordinasi yang kuat, otoritas pajak, OJK, dan bursa kripto berpotensi menjalankan fungsi masing-masing secara terpisah. Kondisi tersebut dapat menghambat pertukaran informasi dan menyulitkan pengawasan transaksi digital secara menyeluruh.
Digital Era Governance sebagai Pendekatan Penyelesaian
Dalam konteks ini, ilmu administrasi publik memiliki peran penting untuk menjelaskan bagaimana pemerintah seharusnya mengelola perpajakan aset digital.
Teori Digital Era Governance yang dikembangkan oleh Patrick Dunleavy dan kolega menjelaskan bahwa administrasi publik di era digital perlu bergerak menuju penyatuan kembali lembaga dan data yang terfragmentasi, pelayanan yang berpusat pada kebutuhan warga, serta digitalisasi proses administrasi.
Penerapan teori tersebut dalam pengelolaan pajak kripto menjadi relevan. Data transaksi dari bursa kripto, data perpajakan Direktorat Jenderal Pajak (DJP), dan data pengawasan OJK seharusnya terintegrasi dalam satu sistem koordinasi yang efektif, bukan tersebar dan dikelola secara terpisah oleh masing-masing instansi.
Integrasi tersebut dapat membantu pemerintah memperoleh gambaran transaksi aset kripto secara lebih menyeluruh. Dengan demikian, potensi ketidakpatuhan dapat diidentifikasi lebih cepat dan proses pengawasan menjadi lebih efektif.
Selain integrasi data, kapasitas analitik otoritas pajak juga harus diperkuat agar mampu membaca pola transaksi yang bersifat pseudonim. Hal ini sejalan dengan penekanan Subbab 6.5 mengenai pentingnya pengembangan kapasitas administrasi perpajakan.
Pemanfaatan teknologi analisis blockchain dan machine learning membutuhkan sumber daya manusia yang kompeten, infrastruktur digital yang memadai, serta sistem pengolahan data yang andal. Tanpa kapasitas tersebut, aturan perpajakan sebaik apa pun akan sulit diterapkan secara optimal.
Empat Hambatan dalam Perpajakan Aset Kripto
Meskipun kerangka pengawasan dan teknologi terus berkembang, masih terdapat sejumlah hambatan yang perlu diperhatikan pemerintah.
Pertama, ketidakpastian klasifikasi dan perubahan tarif perpajakan membuat pelaku usaha kesulitan menyusun perencanaan bisnis. Kepastian regulasi menjadi faktor penting agar industri dapat berkembang tanpa dibayangi perubahan kebijakan yang terlalu sering.
Kedua, industri menilai tarif PPh final sebesar 0,21 persen memberatkan. Penilaian tersebut muncul di tengah penurunan nilai transaksi kripto, dari Rp32,68 triliun pada Desember 2025 menjadi Rp29,24 triliun pada Januari 2026. Kondisi ini menunjukkan perlunya evaluasi kebijakan perpajakan dengan mempertimbangkan daya saing industri.
Ketiga, perbedaan tarif pajak antara transaksi melalui bursa dalam negeri dan luar negeri perlu mendapat perhatian. Perbedaan tersebut harus dikelola secara hati-hati agar tidak membuka celah penghindaran pajak atau mendorong perpindahan transaksi ke platform luar negeri.
Keempat, penerimaan pajak kripto sebesar Rp796,74 miliar pada 2025 masih relatif kecil jika dibandingkan dengan nilai transaksi yang mencapai puluhan triliun rupiah setiap bulan. Karena itu, tingkat kepatuhan wajib pajak dan efektivitas pemungutan perlu terus dipantau.
Keempat hambatan tersebut memperlihatkan bahwa keberhasilan perpajakan aset kripto tidak cukup diukur dari besarnya tarif. Pemerintah juga perlu memperhatikan kepastian hukum, efektivitas pengawasan, tingkat kepatuhan, dan keberlanjutan industri.
Alur Argumentasi: Menghubungkan Teori dengan Persoalan Nyata
Untuk memperjelas keterkaitan antara teori dan persoalan perpajakan aset kripto di Indonesia, berikut disajikan bagan alur argumentasi tulisan ini.
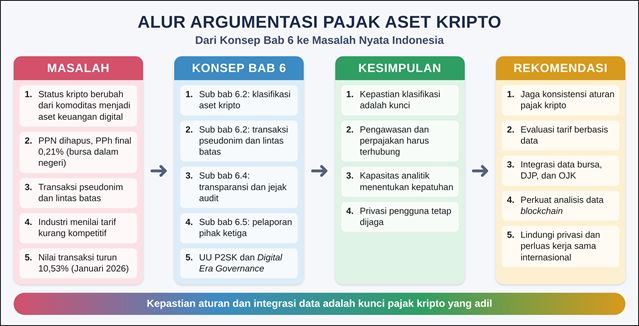
Bagan tersebut memperlihatkan hubungan antara lima persoalan utama di Indonesia, konsep-konsep dalam Bab 6, kesimpulan, dan rekomendasi kebijakan.
Persoalan yang diangkat meliputi perubahan klasifikasi aset kripto, penghapusan PPN dan penerapan PPh final 0,21 persen untuk transaksi dalam negeri, sifat transaksi yang pseudonim dan lintas batas, daya saing industri yang terpengaruh kebijakan tarif, serta penurunan nilai transaksi sebesar 10,53 persen pada Januari 2026.
Persoalan tersebut kemudian dianalisis menggunakan konsep dalam Bab 6, yaitu klasifikasi aset kripto pada Subbab 6.2, transaksi pseudonim dan lintas batas pada Subbab 6.2, transparansi serta jejak audit pada Subbab 6.4, dan pelaporan pihak ketiga serta penguatan kapasitas administrasi perpajakan pada Subbab 6.5.
Hasil analisis tersebut mengarah pada tiga kesimpulan utama. Pertama, kepastian klasifikasi merupakan kunci dalam menciptakan sistem perpajakan yang adil. Kedua, pengawasan dan perpajakan harus terhubung agar pertukaran informasi berjalan efektif. Ketiga, kapasitas analitik menjadi faktor penting dalam meningkatkan kepatuhan wajib pajak.
Berdasarkan kesimpulan tersebut, rekomendasi kebijakan diarahkan pada konsistensi aturan pajak kripto, evaluasi tarif berdasarkan data, integrasi data bursa dengan DJP dan OJK, penguatan analisis blockchain, serta perlindungan privasi dan perluasan kerja sama internasional.
Bagan tersebut menegaskan bahwa konsep dalam Bab 6 bukan sekadar teori akademis. Konsep klasifikasi, pseudonimitas, dan pelaporan pihak ketiga menjelaskan sumber persoalan perpajakan kripto. Sementara itu, UU P2SK dan pendekatan Digital Era Governance memberikan arah bagi perbaikan sistem pengawasan dan administrasi perpajakan.
Konsistensi Regulasi dan Integrasi Data Menjadi Kunci
Pembahasan dalam Bab 6 memberikan kerangka untuk memahami persoalan perpajakan aset kripto di Indonesia. Kepastian klasifikasi menjadi fondasi utama, pengawasan dan perpajakan harus berjalan secara terintegrasi, sedangkan kapasitas analitik otoritas pajak menentukan efektivitas penegakan kepatuhan.
UU Nomor 4 Tahun 2023 telah memberikan kepastian mengenai lembaga yang berwenang mengatur dan mengawasi aset keuangan digital. Namun, undang-undang tersebut belum menyelesaikan seluruh persoalan perpajakan aset kripto. Karena itu, pemerintah masih membutuhkan aturan yang konsisten, integrasi data antarlembaga, dan perlindungan privasi pengguna.
Ada lima rekomendasi konkret yang dapat dipertimbangkan untuk memperbaiki sistem perpajakan aset kripto di Indonesia.
Pertama, pemerintah perlu menjaga konsistensi aturan pajak kripto dan menghindari perubahan kebijakan secara mendadak. Kepastian regulasi penting agar pelaku usaha memiliki dasar yang jelas dalam menyusun perencanaan bisnis dan investasi.
Kedua, tarif pajak perlu dievaluasi berdasarkan data penerimaan negara dan perkembangan nilai transaksi. Evaluasi tersebut harus mempertimbangkan keseimbangan antara optimalisasi penerimaan negara dan daya saing industri kripto dalam negeri.
Ketiga, pemerintah perlu mengintegrasikan data transaksi bursa kripto, DJP, dan OJK dalam satu sistem pelaporan yang terkoordinasi. Integrasi ini dapat meningkatkan efektivitas pengawasan sekaligus mengurangi potensi kesenjangan informasi antarlembaga.
Keempat, kapasitas analisis data blockchain di lingkungan otoritas pajak harus diperkuat. Penguasaan teknologi analitik diperlukan untuk mengidentifikasi transaksi yang tidak dilaporkan dan meningkatkan kemampuan pengawasan terhadap aktivitas kripto yang bersifat lintas batas.
Kelima, perlindungan privasi pengguna harus tetap menjadi bagian dari kebijakan perpajakan digital. Pada saat yang sama, pemerintah perlu memperluas kerja sama pertukaran informasi dengan negara lain untuk mengantisipasi potensi penghindaran pajak melalui transaksi lintas yurisdiksi.
Aset kripto akan terus menjadi bagian dari perkembangan ekonomi digital. Negara tidak dapat mengabaikan aktivitas tersebut, tetapi kebijakan perpajakannya juga tidak boleh menghambat inovasi dan pertumbuhan industri.
Pajak yang adil bukanlah pajak dengan tarif paling tinggi, melainkan pajak yang memiliki aturan jelas, mudah dipatuhi, dan dapat ditegakkan secara konsisten. Dengan kepastian hukum, integrasi data, peningkatan kapasitas administrasi, serta perlindungan privasi, aset kripto berpeluang menjadi sumber penerimaan negara sekaligus ruang inovasi yang sehat bagi perekonomian digital Indonesia. (*)