
OPINI
Defisit Terkendali, Ruang Fiskal Menyempit: Paradoks Konsolidasi Fiskal Indonesia
Oleh: Zahwa Aulia Umar Rahmadhani – Mahasiswa Fakultas Ilmu Sosial dan Ilmu Politik, Program Studi Administrasi Publik, Universitas 17 Agustus 1945 Banyuwangi
(Opini disusun untuk memenuhi tugas perkuliahan)
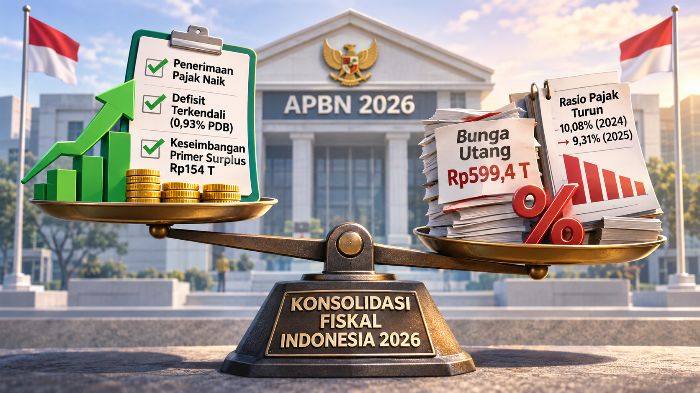
Per 31 Agustus 2026, Kementerian Keuangan mencatat defisit Anggaran Pendapatan dan Belanja Negara (APBN) sebesar Rp 240,1 triliun atau 0,93 persen terhadap produk domestik bruto (PDB). Angka tersebut masih jauh di bawah batas defisit 3 persen, sementara keseimbangan primer tercatat surplus Rp 154 triliun.
Penerimaan pajak mencapai Rp 1.409,0 triliun atau tumbuh 24,1 persen. Namun, realisasi tersebut baru mencapai 59,8 persen dari target penerimaan pajak sebesar Rp 2.357,7 triliun. Sekilas, capaian ini menunjukkan konsolidasi fiskal berjalan baik. Akan tetapi, terdapat kontradiksi di balik angka-angka tersebut.
Menurut Fitch Ratings, rasio pajak Indonesia turun dari 10,08 persen pada 2024 menjadi 9,31 persen pada 2025. Di sisi lain, alokasi anggaran untuk pembayaran bunga utang dalam APBN 2026 mencapai Rp 599,4 triliun atau setara sekitar 25 persen dari target penerimaan pajak.
Kementerian Keuangan mencatat realisasi belanja bunga utang hingga Agustus 2026 sebesar Rp 394,2 triliun. Jumlah tersebut setara sekitar 19,2 persen dari pendapatan negara yang mencapai Rp 2.055,6 triliun.
Kondisi ini memunculkan pertanyaan mendasar: apakah konsolidasi fiskal benar-benar menyehatkan ruang fiskal atau sekadar merapikan angka defisit?
Persoalan tersebut dibahas dalam buku Andhika Wahyudiono, Kebijakan Fiskal dan Finansial: Menjaga Stabilitas Ekonomi di Tengah Risiko Global dan Transisi Hijau (2026), Bab 2 tentang Dinamika Utang Publik Global dan Keberlanjutan Fiskal, khususnya Subbab 2.5 tentang Konsolidasi dan Penyangga Fiskal.
Subbab tersebut menjelaskan bahwa utang merupakan kewajiban pembayaran yang dapat membengkak ketika suku bunga meningkat atau nilai tukar rupiah melemah. Negara berkembang lebih rentan menghadapi risiko ini karena sebagian utangnya menggunakan denominasi dolar AS.
Ketika beban pembayaran utang meningkat, pemerintah dihadapkan pada dua pilihan, yakni memangkas belanja atau menaikkan pajak. Kedua kebijakan tersebut memiliki konsekuensi berat, terutama bagi masyarakat berpenghasilan rendah.
Karena itu, konsolidasi fiskal dan penyangga krisis perlu dirancang dengan prinsip keadilan. Pemerintah harus menghemat belanja dan meningkatkan penerimaan tanpa memangkas bantuan bagi masyarakat miskin, sementara korporasi besar justru memperoleh keringanan. Prinsip keadilan inilah yang digunakan dalam tulisan ini untuk menilai konsolidasi fiskal Indonesia pada 2026.
Batas Defisit Tidak Menjamin Ruang Fiskal Sehat
Dari sisi regulasi, Penjelasan Pasal 12 ayat (3) Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara membatasi defisit anggaran maksimal 3 persen dan rasio utang maksimal 60 persen terhadap PDB.
Pagu defisit APBN 2026 sebesar Rp 689,1 triliun atau 2,68 persen terhadap PDB masih berada dalam batas tersebut. Pemerintah juga menyatakan berkomitmen menjaga rasio utang di kisaran 40 persen terhadap PDB.
Namun, kedua batas itu hanya mengukur besaran defisit dan utang. Keduanya belum secara langsung menggambarkan beban bunga maupun kemampuan negara menghimpun penerimaan. Artinya, kepatuhan terhadap batas fiskal belum tentu diikuti perbaikan kualitas ruang fiskal.
Secara teoritis, terdapat dua kerangka yang relevan untuk membaca kondisi tersebut.
Pertama, teori pengganda fiskal (fiscal multiplier) Keynesian. Blanchard dan Leigh (2013) menemukan bahwa kebijakan konsolidasi fiskal di negara-negara maju pada periode 2010–2011 menekan pertumbuhan ekonomi lebih dalam daripada perkiraan. Hal itu terjadi karena pengganda fiskal ternyata lebih besar dibandingkan asumsi yang digunakan.
Sebaliknya, Alesina dan Ardagna (2010) menunjukkan bahwa konsolidasi fiskal berbasis pengurangan belanja lebih sering berhasil dibandingkan konsolidasi melalui kenaikan pajak.
Kedua, teori keberlanjutan utang Domar. Dalam kerangka ini, rasio utang dapat stabil apabila pertumbuhan ekonomi (g) lebih tinggi daripada suku bunga riil (r).
Data Indonesia menunjukkan pola yang berbeda dari temuan Alesina dan Ardagna. Belanja negara mencapai Rp 2.295,7 triliun atau tumbuh 17,1 persen, sedangkan penerimaan pajak tumbuh 24,1 persen. Artinya, konsolidasi fiskal Indonesia pada 2026 lebih bertumpu pada peningkatan penerimaan daripada pemangkasan belanja.
Pada saat yang sama, beban bunga utang sekitar 19 persen dari pendapatan negara berada di atas kisaran 15 persen yang menurut proyeksi S&P Global Ratings masih akan bertahan pada 2026–2027. Kondisi tersebut menunjukkan bahwa komponen suku bunga riil (r) dalam kerangka Domar masih menjadi tekanan bagi keberlanjutan fiskal.
Beban Bunga dan Tantangan Tata Kelola Fiskal
Dari perspektif administrasi publik, prinsip good governance yang dikembangkan UNDP menekankan pentingnya efisiensi, efektivitas, transparansi, dan akuntabilitas. Sementara itu, konsep New Public Management (NPM) yang diperkenalkan Hood (1991) menitikberatkan pada kinerja serta nilai manfaat dari penggunaan uang publik.
Jika hampir seperlima pendapatan negara terserap untuk membayar bunga utang, ukuran efisiensi fiskal tidak cukup hanya dilihat dari besaran defisit. Kemampuan negara menghimpun penerimaan juga harus menjadi perhatian.
Rasio pajak Indonesia yang turun menjadi 9,31 persen pada 2025 menunjukkan kapasitas administrasi perpajakan belum sebanding dengan kebutuhan pembiayaan belanja negara. Karena itu, peningkatan penerimaan tidak hanya bergantung pada pertumbuhan ekonomi, tetapi juga pada kemampuan pemerintah memperkuat sistem pemungutan pajak.
Pemerintah memiliki argumen tandingan yang perlu diperhatikan. Kementerian Keuangan menilai realisasi APBN masih sesuai dengan desain yang telah ditetapkan. Kenaikan penerimaan negara juga secara aritmetika dapat memperkecil rasio bunga terhadap pendapatan.
Namun, argumen tersebut bergantung pada keberlanjutan pertumbuhan penerimaan. Oleh karena itu, rasio pajak 2026 menjadi salah satu indikator penting yang baru dapat dihitung secara utuh setelah tahun anggaran berakhir.
Selain itu, defisit APBN hingga September 2026 telah mencapai Rp 319 triliun. Perkembangan tersebut membuat ruang menuju pagu defisit Rp 689,1 triliun perlu terus dipantau.
Alur Argumentasi Paradoks Konsolidasi Fiskal Indonesia
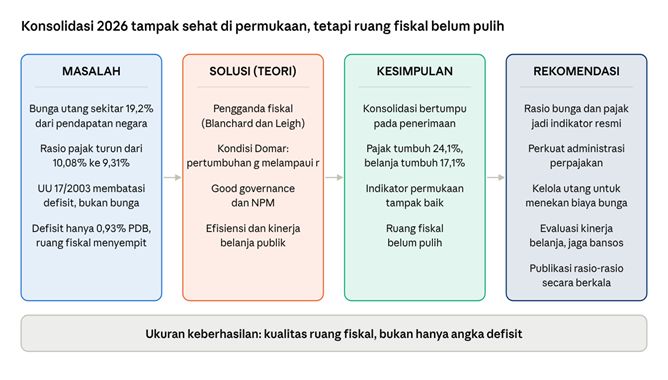
Bagan alur argumentasi dalam tulisan ini terdiri atas empat tahap yang saling berkaitan.
Pertama, kolom masalah menunjukkan bahwa defisit sebesar 0,93 persen terhadap PDB berjalan beriringan dengan beban bunga utang sekitar 19,2 persen dari pendapatan negara, penurunan rasio pajak, serta ketentuan undang-undang yang belum membatasi beban bunga secara khusus.
Kedua, kolom solusi memperlihatkan tiga kerangka teori untuk membaca persoalan tersebut, yakni teori pengganda fiskal, kondisi keberlanjutan utang Domar, serta prinsip good governance dan New Public Management.
Ketiga, kolom kesimpulan menegaskan bahwa konsolidasi fiskal Indonesia pada 2026 bertumpu pada peningkatan penerimaan. Indikator permukaan memang menunjukkan capaian yang baik, tetapi kondisi tersebut belum mencerminkan pemulihan ruang fiskal secara menyeluruh.
Keempat, kolom rekomendasi menawarkan lima langkah konkret yang saling berkaitan untuk memperbaiki kualitas konsolidasi fiskal.
Alur tersebut menunjukkan bahwa keberhasilan konsolidasi fiskal tidak cukup dinilai dari angka defisit. Penilaian juga perlu mempertimbangkan kemampuan negara mengelola beban bunga, meningkatkan penerimaan, dan menjaga keberlanjutan pembiayaan pembangunan.
Konsolidasi Fiskal Harus Memperhatikan Keadilan
Berdasarkan berbagai indikator tersebut, konsolidasi fiskal Indonesia pada 2026 menunjukkan capaian positif pada indikator permukaan, yakni defisit sebesar 0,93 persen terhadap PDB dan keseimbangan primer yang surplus. Namun, kondisi tersebut belum sepenuhnya memulihkan ruang fiskal. Hal ini terlihat dari beban bunga utang yang mencapai sekitar 19 persen dari pendapatan negara dan rasio pajak yang mengalami penurunan.
Regulasi memang membatasi defisit dan rasio utang, tetapi belum secara khusus mengikat kualitas ruang fiskal. Sesuai pembahasan dalam Subbab 2.5, konsolidasi fiskal yang baik juga harus memperhatikan prinsip keadilan.
Konsolidasi fiskal 2026 yang bertumpu pada peningkatan penerimaan sejalan dengan arah tersebut. Namun, tulisan ini belum menguji komposisi belanja sosial untuk memastikan apakah prinsip keadilan telah diterapkan dalam alokasi anggaran.
Berdasarkan persoalan tersebut, terdapat lima rekomendasi yang dapat dipertimbangkan.
Pertama, pemerintah perlu menambahkan rasio bunga terhadap pendapatan dan rasio pajak sebagai indikator resmi keberhasilan konsolidasi fiskal. Kedua indikator tersebut perlu melengkapi batas defisit 3 persen dan rasio utang 60 persen terhadap PDB.
Kedua, kapasitas administrasi perpajakan perlu diperkuat melalui integrasi data lintas lembaga dan peningkatan kualitas sumber daya manusia (SDM) pemungut pajak.
Ketiga, pemerintah perlu mengelola utang secara lebih cermat untuk menekan biaya bunga. Upaya tersebut dapat dilakukan melalui diversifikasi sumber pembiayaan dan pengaturan jatuh tempo utang.
Keempat, evaluasi kinerja belanja perlu diterapkan agar anggaran diprioritaskan pada program yang memberikan manfaat terukur. Pada saat yang sama, bantuan sosial bagi kelompok rentan harus tetap dijaga dan tidak menjadi sasaran pemangkasan, sesuai prinsip keadilan yang dibahas dalam Subbab 2.5.
Kelima, pemerintah perlu memublikasikan perkembangan rasio-rasio fiskal tersebut secara berkala. Dengan keterbukaan informasi, masyarakat dapat menilai keberhasilan konsolidasi berdasarkan kualitas pengelolaan fiskal, bukan semata-mata angka defisit.
Sumber data:
-
Defisit Rp 240,1 triliun (0,93 persen PDB), penerimaan pajak Rp 1.409,0 triliun (tumbuh 24,1 persen atau 59,8 persen dari target Rp 2.357,7 triliun), berdasarkan APBN KiTa 18 September 2026: DDTCNews.
-
Pendapatan negara Rp 2.055,6 triliun dan penerimaan pajak Rp 1.409 triliun, berdasarkan data Kementerian Keuangan: Kabar Bursa.
-
Belanja negara Rp 2.295,7 triliun atau tumbuh 17,1 persen: JawaPos.
-
Keseimbangan primer surplus Rp 154 triliun: SINDOnews/RCTI+.
-
Realisasi belanja bunga utang Rp 394,2 triliun hingga Agustus 2026: Okezone.
-
Pagu defisit APBN 2026 sebesar Rp 689,1 triliun (2,68 persen PDB) dan defisit September Rp 319 triliun: JPNN.
-
Alokasi bunga utang APBN 2026 sebesar Rp 599,4 triliun dibandingkan target penerimaan pajak: Kontan.
-
Rasio pajak 10,08 persen pada 2024 dan 9,31 persen pada 2025 berdasarkan penilaian Fitch Ratings: Bisnis.com.
-
Proyeksi S&P Global Ratings mengenai rasio bunga terhadap pendapatan yang berada di atas 15 persen: Bisnis.com.
-
Komitmen pemerintah menjaga rasio utang sekitar 40 persen terhadap PDB: Investortrust.
-
Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara.
-
Blanchard, O. dan Leigh, D. (2013). “Growth Forecast Errors and Fiscal Multipliers.” American Economic Review, 103(3), 117–120.
-
Alesina, A. dan Ardagna, S. (2010). “Large Changes in Fiscal Policy: Taxes versus Spending.” Tax Policy and the Economy, 24, 35–68.
-
Domar, E. D. (1944). “The Burden of the Debt and the National Income.” American Economic Review, 34(4), 798–827.
-
Hood, C. (1991). “A Public Management for All Seasons?” Public Administration, 69(1), 3–19.
-
UNDP (1997). Governance for Sustainable Human Development.
-
Wahyudiono, Andhika. (2026). Kebijakan Fiskal dan Finansial: Menjaga Stabilitas Ekonomi di Tengah Risiko Global dan Transisi Hijau. Bab 2, Subbab 2.5. [Penerbit].