
OPINI
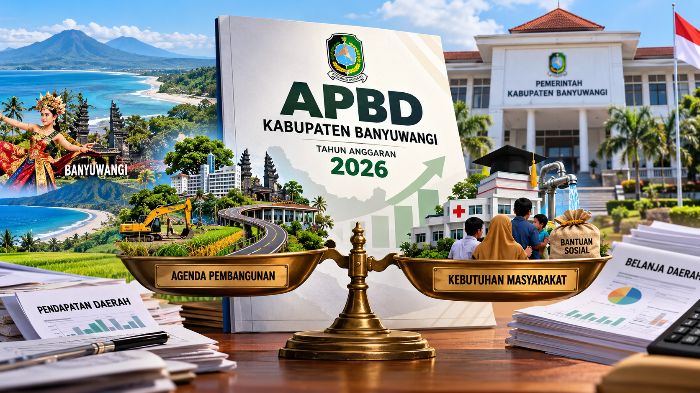
APBD Banyuwangi: Antara Agenda Pembangunan dan Kebutuhan Masyarakat
Siapa yang Menentukan Prioritas Anggaran Daerah?
Oleh: Nahdya Maya Salsabila – Mahasiswa Fakultas Ilmu Sosial dan Ilmu Politik, Program Studi Administrasi Publik, Universitas 17 Agustus 1945 Banyuwangi
(Opini ini disusun untuk memenuhi tugas perkuliahan)
Kebijakan fiskal daerah pada dasarnya merupakan instrumen strategis pemerintah untuk mengarahkan alokasi pendapatan dan belanja demi mencapai kesejahteraan masyarakat. Dalam praktiknya, penyusunan Anggaran Pendapatan dan Belanja Daerah (APBD) selalu dihadapkan pada dilema penentuan prioritas (fiscal choices).
Pemerintah Kabupaten Banyuwangi dituntut mengakselerasi pertumbuhan ekonomi melalui penguatan sektor strategis, seperti pertanian, pariwisata, perdagangan, serta Usaha Mikro, Kecil, dan Menengah (UMKM). Di sisi lain, pemenuhan urusan wajib pelayanan publik, meliputi pendidikan, kesehatan, infrastruktur dasar, dan jaring pengaman sosial, harus tetap menjadi prioritas utama.
Dengan kapasitas fiskal daerah yang terbatas (fiscal constraint), persoalan anggaran bukan sekadar besaran nominal APBD yang dikelola, melainkan bagaimana pemerintah daerah merancang prioritas belanja secara efektif dan berorientasi pada kepentingan publik.
Dinamika pengelolaan fiskal tersebut tercermin dalam struktur APBD Kabupaten Banyuwangi Tahun Anggaran 2026. Berdasarkan Peraturan Daerah Kabupaten Banyuwangi Nomor 9 Tahun 2025 tentang APBD Tahun Anggaran 2026, pendapatan daerah ditetapkan sebesar Rp2.905.351.247.897, sedangkan belanja daerah mencapai Rp2.917.949.714.247. Dengan demikian, terdapat defisit anggaran sebesar Rp12.598.466.350 yang direncanakan ditutup melalui pembiayaan netto.
Tantangan fiskal semakin besar dengan adanya penurunan proyeksi pendapatan transfer. Dokumen Prioritas dan Plafon Anggaran Sementara (PPAS) 2026 mencatat proyeksi pendapatan transfer sebesar Rp1.757.203.680.062. Angka tersebut turun sebesar Rp962.379.837.274 jika dibandingkan dengan APBD 2025.
Selain itu, dinamika pembahasan RAPBD 2026 juga mencatat proyeksi penurunan dana transfer dari pemerintah pusat sekitar Rp665 miliar. Meskipun menggunakan basis pembanding yang berbeda, kedua data tersebut menunjukkan adanya tekanan terhadap ruang fiskal daerah (fiscal pressure).
Kondisi ini menuntut pemerintah daerah lebih berhati-hati dalam menentukan alokasi belanja agar keterbatasan anggaran tidak mengorbankan pemenuhan kebutuhan dasar masyarakat.
Pertumbuhan Ekonomi Harus Berjalan Seiring dengan Pemerataan
Secara teoretis, intervensi anggaran pada sektor-sektor penggerak ekonomi berpotensi meningkatkan penciptaan lapangan kerja dan pendapatan masyarakat. Namun, pertumbuhan ekonomi makro tidak serta-merta menjamin pemerataan kesejahteraan. Dampak positif pertumbuhan ekonomi tidak selalu mengalir secara otomatis kepada seluruh lapisan masyarakat (trickle-down effect).
Ketika ruang fiskal menyempit dan alokasi belanja tidak tepat sasaran, kelompok rentan serta masyarakat berpenghasilan rendah menjadi pihak yang paling berisiko merasakan dampaknya.
Oleh karena itu, urgensi pembangunan daerah tidak cukup diukur dari besarnya anggaran atau banyaknya program yang dijalankan. Hal yang lebih penting adalah sejauh mana program belanja pemerintah sesuai dengan kebutuhan riil masyarakat dan mampu memberikan manfaat secara adil.
Dalam perspektif Administrasi Publik, persoalan alokasi anggaran berkaitan erat dengan prinsip good governance, khususnya akuntabilitas, transparansi, dan responsivitas. Pemerintah daerah harus memastikan setiap rupiah dalam APBD dialokasikan berdasarkan analisis kebutuhan yang objektif serta memiliki target keluaran (output) dan hasil (outcome) yang terukur.
APBD tidak semestinya hanya dipandang sebagai dokumen administratif keuangan tahunan. Lebih dari itu, APBD harus menjadi instrumen kebijakan publik yang mampu mendorong pemerataan manfaat pembangunan dan meningkatkan kesejahteraan masyarakat.
Dengan demikian, persoalan mendasar yang perlu dikaji bukan hanya prosedur penyusunan anggaran, melainkan sejauh mana prioritas belanja benar-benar mencerminkan kebutuhan publik dan kelompok masyarakat mana yang paling banyak menerima manfaat atau nilai publik (public value) dari kebijakan tersebut.
Kebijakan Fiskal dan Konsep Biaya Peluang
Persoalan prioritas anggaran ini dibahas dalam buku Kebijakan Fiskal dan Finansial karya Andhika Wahyudiono. Bab 1 tentang Landasan Konseptual Kebijakan Fiskal dan Finansial, khususnya Subbab 1.1 mengenai Definisi Fiskal, menjadi salah satu rujukan dalam pembahasan ini.
Subbab tersebut menjelaskan bahwa kebijakan fiskal merupakan instrumen utama pemerintah dalam mengelola pendapatan dan belanja untuk menjaga stabilitas serta mencapai tujuan pembangunan. Dalam konteks pemerintahan daerah, APBD berfungsi menghubungkan kapasitas keuangan daerah dengan pemenuhan kebutuhan pelayanan publik.
Ketika penerimaan daerah terbatas, sementara kebutuhan belanja terus meningkat, pemerintah harus menerapkan prinsip biaya peluang (opportunity cost). Prinsip ini menuntut pemerintah tidak hanya menjelaskan manfaat program yang dipilih, tetapi juga memberikan alasan mengapa program tersebut harus didahulukan dibandingkan kebutuhan publik lainnya.
Dengan kata lain, setiap keputusan anggaran selalu memiliki konsekuensi terhadap pilihan program lain yang tidak dapat dibiayai dalam waktu bersamaan. Karena itu, penentuan prioritas harus didasarkan pada urgensi kebutuhan, dampak program, serta manfaat yang dapat dirasakan masyarakat.
APBD Banyuwangi 2026 dalam Perspektif Administrasi Publik
Sebagai landasan hukum utama, pengelolaan dan penetapan anggaran daerah mengacu pada Peraturan Daerah Kabupaten Banyuwangi Nomor 9 Tahun 2025 tentang APBD Tahun Anggaran 2026.
Peraturan tersebut menetapkan pendapatan daerah sebesar Rp2.905.351.247.897 dan belanja daerah sebesar Rp2.917.949.714.247. Selisih antara pendapatan dan belanja tersebut menghasilkan defisit sebesar Rp12.598.466.350 yang direncanakan ditutup melalui pembiayaan netto.
Kondisi ini menunjukkan bahwa belanja daerah lebih besar daripada pendapatan, sehingga keseimbangan anggaran bergantung pada pembiayaan yang telah direncanakan. Di sisi lain, penyesuaian transfer dari pemerintah pusat sekitar Rp665 miliar dalam pembahasan anggaran semakin menegaskan pentingnya kehati-hatian fiskal.
Pemerintah daerah perlu menjaga komposisi dan prioritas belanja agar keterbatasan ruang fiskal tidak berdampak pada penurunan kualitas pelayanan dasar masyarakat.
Dalam perspektif Administrasi Publik, pengelolaan APBD Kabupaten Banyuwangi Tahun Anggaran 2026 juga dapat dianalisis melalui teori New Public Management (NPM). Teori ini menekankan pentingnya efisiensi alokasi anggaran, efektivitas program, serta pencapaian hasil (outcome) yang dapat diukur.
Berdasarkan Peraturan Daerah Kabupaten Banyuwangi Nomor 9 Tahun 2025, pendapatan daerah ditetapkan sebesar Rp2.905.351.247.897, sedangkan belanja daerah mencapai Rp2.917.949.714.247. Dengan demikian, terdapat defisit sebesar Rp12.598.466.350 yang direncanakan ditutup melalui pembiayaan netto.
Dalam kondisi keterbatasan ruang fiskal tersebut, pendekatan NPM menuntut pemerintah daerah menetapkan prioritas belanja berdasarkan analisis kebutuhan riil masyarakat dan besarnya manfaat yang dihasilkan.
Alokasi anggaran untuk sektor pendidikan, kesehatan, infrastruktur, hingga penguatan UMKM perlu dievaluasi secara berkala berdasarkan capaian indikator kinerja, bukan semata-mata tingkat penyerapan anggaran. Dengan demikian, APBD tidak hanya memenuhi aspek administratif, tetapi juga dikelola secara efisien, efektif, dan akuntabel untuk menghasilkan nilai publik (public value) yang nyata bagi kesejahteraan masyarakat Banyuwangi.
Alur Argumentasi APBD Banyuwangi
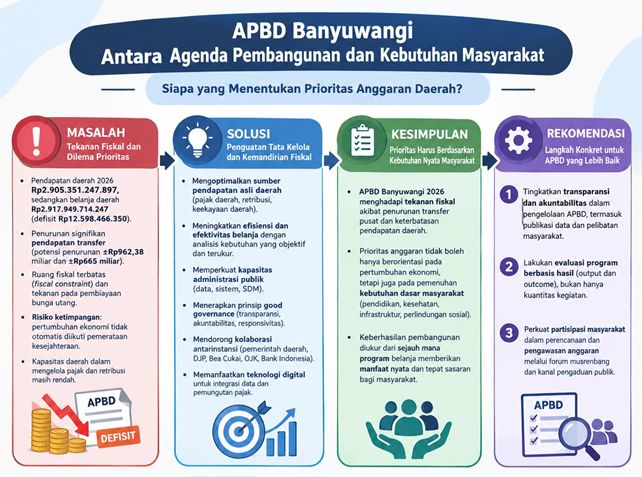
Berdasarkan seluruh uraian tersebut, pengelolaan APBD Kabupaten Banyuwangi Tahun Anggaran 2026 menghadapi tantangan berupa keterbatasan ruang fiskal di tengah kompleksitas kebutuhan pembangunan daerah.
Dalam kondisi demikian, keberhasilan pengelolaan APBD tidak cukup diukur dari besarnya nominal anggaran yang terserap. Penilaian juga harus mempertimbangkan ketepatan sasaran alokasi belanja, responsivitas terhadap kebutuhan dasar masyarakat, serta manfaat (public value) yang dihasilkan secara berkeadilan.
Untuk mewujudkan tata kelola anggaran yang efisien, efektif, dan akuntabel, beberapa langkah strategis yang dapat ditempuh Pemerintah Kabupaten Banyuwangi adalah sebagai berikut:
1. Meningkatkan Transparansi dan Akuntabilitas
Pemerintah daerah perlu memublikasikan kriteria penentuan prioritas anggaran, data dasar kebutuhan masyarakat, serta indikator kinerja program secara terbuka dan mudah diakses publik. Transparansi tersebut diperlukan agar masyarakat dapat mengetahui dasar pertimbangan pemerintah dalam mengalokasikan anggaran daerah.
2. Menjelaskan Alokasi Anggaran dan Pertimbangan Alternatif
Pemerintah daerah hendaknya memberikan penjelasan kepada publik mengenai alasan pemilihan program-program berskala besar, termasuk berbagai alternatif program yang belum menjadi prioritas. Langkah ini merupakan bagian dari pertanggungjawaban fiskal sekaligus penerapan prinsip opportunity cost dalam pengambilan keputusan anggaran.
3. Melakukan Evaluasi Berbasis Hasil (Outcome-Based Evaluation)
Penilaian keberhasilan program perlu bergeser dari sekadar pemenuhan target serapan anggaran menuju evaluasi berdasarkan dampak dan manfaat nyata yang dirasakan masyarakat. Setiap program harus memiliki indikator kinerja yang terukur sehingga efektivitas penggunaan anggaran dapat dievaluasi secara objektif.
4. Memperluas Ruang Partisipasi Masyarakat
Pelibatan masyarakat, khususnya kelompok rentan dan warga yang terdampak langsung oleh kebijakan pembangunan, perlu diperkuat dalam setiap tahapan perencanaan, pelaksanaan, hingga pengawasan anggaran. Partisipasi publik penting untuk memastikan kebijakan anggaran sesuai dengan kebutuhan masyarakat.
5. Mengoptimalkan Potensi Pendapatan Asli Daerah (PAD) Secara Adil
Penguatan Pendapatan Asli Daerah (PAD) dan pemanfaatan potensi ekonomi lokal perlu dilakukan secara inklusif. Upaya peningkatan pendapatan daerah harus mempertimbangkan kemampuan ekonomi masyarakat agar tidak menambah beban bagi kelompok berpenghasilan rendah.
Pembangunan ekonomi dan pemenuhan kebutuhan dasar masyarakat bukanlah dua kepentingan yang harus saling mengalahkan. Keduanya perlu ditempatkan secara seimbang dalam kebijakan anggaran daerah.
Melalui perencanaan berbasis bukti, tata kelola yang terbuka, serta evaluasi kinerja yang terukur, APBD Kabupaten Banyuwangi Tahun Anggaran 2026 dapat diarahkan menjadi instrumen kebijakan publik yang mampu meningkatkan kesejahteraan seluruh lapisan masyarakat. (*)