
OPINI
Utang Mata Uang Sendiri atau Dolar? Mengapa Negara Berkembang Lebih Rentan Dibandingkan Negara Maju?
Oleh: Hana Fauziah Rahma – Mahasiswa Fakultas Ilmu Sosial dan Ilmu Politik, Program Studi Administrasi Publik, Universitas 17 Agustus 1945 Banyuwangi
(Opini disusun untuk memenuhi tugas perkuliahan)
Utang publik menjadi salah satu instrumen penting bagi pemerintah dalam menjalankan pembangunan dan memenuhi kebutuhan masyarakat. Melalui utang, negara dapat membiayai pembangunan infrastruktur, pendidikan, kesehatan, serta berbagai program pelayanan publik. Namun, tidak semua negara memiliki kemampuan yang sama dalam mengelola utang. Perbedaan kondisi ekonomi, kekuatan mata uang, dan tingkat kepercayaan investor menyebabkan negara maju dan negara berkembang menghadapi risiko utang yang berbeda.
Persoalan ini berkaitan dengan pembahasan dalam Bab 2 buku ajar Kebijakan Fiskal dan Finansial: Menjaga Stabilitas Ekonomi di Tengah Risiko Global dan Transisi Hijau karya Andhika Wahyudiono, khususnya Subbab 2.2 tentang Diferensiasi Utang: Negara Maju vs. Negara Berkembang. Pembahasan tersebut relevan karena perbedaan komposisi mata uang dalam utang publik bukan sekadar persoalan teknis keuangan, melainkan juga memengaruhi stabilitas ekonomi makro dan tingkat kerentanan fiskal suatu negara terhadap guncangan eksternal.
Salah satu persoalan yang menarik untuk diperhatikan adalah penggunaan mata uang dalam pembayaran utang. Negara maju seperti Amerika Serikat memiliki kemampuan untuk menerbitkan sebagian besar utangnya menggunakan mata uang sendiri, yaitu dolar Amerika Serikat (AS). Sementara itu, sejumlah negara berkembang masih menghadapi keterbatasan dalam memperoleh pembiayaan menggunakan mata uang domestik sehingga harus meminjam dalam mata uang asing, terutama dolar AS. Perbedaan ini terlihat sederhana, tetapi memiliki pengaruh besar terhadap kemampuan pemerintah dalam menjaga stabilitas keuangan negara.
Permasalahan muncul ketika nilai tukar mata uang domestik melemah terhadap dolar AS. Negara yang memiliki kewajiban utang dalam dolar harus menyediakan lebih banyak mata uang domestik untuk membayar jumlah utang yang sama. Akibatnya, beban pembayaran utang dapat meningkat tanpa adanya tambahan pinjaman baru. Kondisi tersebut berpotensi mengurangi kemampuan pemerintah dalam membiayai kebutuhan masyarakat. Oleh karena itu, persoalan mata uang dalam utang publik perlu menjadi perhatian sebagai bagian dari upaya menjaga keberlanjutan fiskal.
Mengapa Negara Maju dan Negara Berkembang Memiliki Kemampuan Utang yang Berbeda?
Perbedaan kemampuan berutang antara negara maju dan negara berkembang tidak hanya ditentukan oleh tingkat kekayaan suatu negara, tetapi juga oleh kepercayaan pasar terhadap mata uang dan institusi ekonominya.
Negara maju umumnya memiliki pasar keuangan yang lebih berkembang, sistem ekonomi yang relatif kuat, serta tingkat kepercayaan investor yang tinggi. Amerika Serikat menjadi salah satu contoh negara yang memiliki keistimewaan tersebut karena dolar AS digunakan secara luas dalam perdagangan dan transaksi keuangan internasional. Pemerintah Amerika Serikat dapat menerbitkan surat utang dalam dolar sehingga kewajiban pembayaran utamanya menggunakan mata uang yang diterbitkan oleh negaranya sendiri.
Keadaan ini memberikan ruang lebih besar bagi pemerintah dalam mengelola pembiayaan. Ketika membutuhkan dana, pemerintah dapat menerbitkan surat utang dalam mata uang domestik dan menarik investor dari dalam maupun luar negeri. Meskipun demikian, kemampuan tersebut bukan berarti negara maju terbebas dari risiko utang. Peningkatan utang yang berlebihan tetap dapat menimbulkan beban bunga, tekanan anggaran, inflasi, serta penurunan kepercayaan investor.
Berbeda dengan negara maju, negara berkembang sering menghadapi keterbatasan dalam memperoleh pembiayaan menggunakan mata uang sendiri, terutama di pasar internasional. Investor mempertimbangkan stabilitas nilai tukar, tingkat inflasi, kondisi politik, serta kepastian kebijakan sebelum membeli surat utang suatu negara. Apabila tingkat kepercayaan terhadap mata uang domestik masih rendah, investor dapat meminta tingkat bunga yang lebih tinggi atau lebih memilih pembiayaan dalam mata uang asing.
Fenomena keterbatasan suatu negara dalam meminjam menggunakan mata uangnya sendiri dikenal dalam kajian ekonomi internasional sebagai original sin. Kondisi tersebut dapat menyebabkan negara berkembang lebih rentan terhadap perubahan nilai tukar ketika memiliki kewajiban dalam mata uang asing.
Ottonello dan Perez (2019) menjelaskan bahwa komposisi mata uang dalam utang negara berkaitan dengan pertimbangan pemerintah terhadap risiko inflasi, kebijakan moneter, dan risiko nilai tukar. Artinya, keputusan menggunakan mata uang tertentu dalam pembiayaan tidak hanya berkaitan dengan kemudahan memperoleh pinjaman, tetapi juga dengan risiko yang harus ditanggung pemerintah.
Utang dalam Mata Uang Sendiri vs Utang Dolar: Di Mana Letak Risikonya?
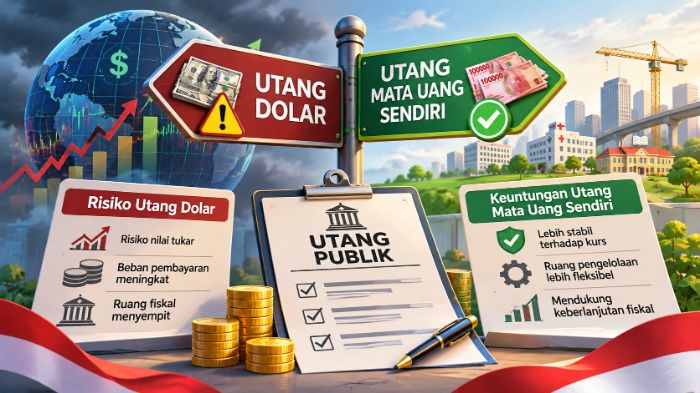
Pada dasarnya, utang dalam mata uang sendiri dan utang dalam dolar memiliki karakteristik serta risiko yang berbeda.
Utang dalam mata uang sendiri memberikan keuntungan karena pemerintah dapat membayar kewajibannya menggunakan mata uang yang diterbitkan oleh negara tersebut. Pemerintah juga tidak secara langsung menghadapi risiko kenaikan nilai kewajiban akibat perubahan nilai tukar terhadap dolar. Namun, utang dalam mata uang domestik bukan berarti tanpa risiko. Apabila tidak dikelola secara hati-hati, peningkatan pembiayaan dapat mendorong inflasi, meningkatkan suku bunga, serta mengurangi kepercayaan masyarakat maupun investor terhadap perekonomian.
Sementara itu, utang dalam dolar AS dapat memberikan akses terhadap sumber pembiayaan internasional. Akan tetapi, pemerintah harus menghadapi risiko perubahan nilai tukar. Sebagai contoh, apabila pemerintah memiliki kewajiban utang sebesar 1 juta dolar AS, kemudian nilai rupiah melemah terhadap dolar, jumlah rupiah yang harus disediakan untuk membayar utang tersebut akan meningkat. Artinya, pemerintah harus mengeluarkan anggaran lebih besar meskipun jumlah dolar yang harus dibayar tidak berubah.
Rucaj dan Bai (2026), berdasarkan data International Debt Report 2025, menjelaskan bahwa perubahan nilai tukar dan meningkatnya biaya pinjaman global turut memperbesar tekanan pembayaran utang di sejumlah negara berpendapatan rendah dan menengah. Hal ini memperlihatkan bahwa perubahan nilai tukar bukan hanya persoalan perdagangan internasional, tetapi juga dapat memengaruhi kemampuan pemerintah dalam menjaga kondisi fiskal.
Jonasson, Malik, Chung, dan Papaioannou (2024) juga menekankan pentingnya strategi pengelolaan risiko valuta asing dalam portofolio utang pemerintah. Pengelolaan tersebut diperlukan agar pemerintah dapat memperhitungkan potensi perubahan nilai tukar dan menentukan batas risiko yang masih dapat ditoleransi.
Dampaknya dapat dirasakan secara langsung oleh masyarakat. Ketika anggaran negara semakin banyak digunakan untuk membayar bunga dan pokok utang, pemerintah berpotensi memiliki ruang yang lebih terbatas untuk membiayai pendidikan, kesehatan, pembangunan daerah, dan bantuan sosial. Dengan demikian, risiko utang bukan hanya persoalan antara pemerintah dan kreditur, melainkan juga berkaitan dengan kepentingan masyarakat luas.
Bagaimana Posisi Indonesia dalam Menghadapi Persoalan Ini?
Indonesia termasuk negara berkembang yang harus memperhatikan keseimbangan antara kebutuhan pembiayaan dan risiko perubahan nilai tukar. Pemerintah memiliki kebutuhan anggaran yang besar untuk membiayai pembangunan, meningkatkan kualitas pelayanan publik, serta menjaga pertumbuhan ekonomi.
Namun, Indonesia tidak sepenuhnya bergantung pada utang dolar. Pemerintah juga menerbitkan Surat Berharga Negara (SBN) dalam mata uang rupiah yang dapat dibeli oleh investor domestik maupun asing. Hal ini menjadi salah satu upaya untuk memperkuat pembiayaan dalam negeri dan mengurangi ketergantungan terhadap mata uang asing.
Dasar hukum penerbitan Surat Utang Negara di Indonesia diatur dalam Undang-Undang Nomor 24 Tahun 2002 tentang Surat Utang Negara. Dalam Pasal 1, Surat Utang Negara didefinisikan sebagai surat berharga yang diterbitkan dalam mata uang rupiah maupun valuta asing dan dijamin pembayaran bunga serta pokoknya oleh negara. Sementara itu, Pasal 4 menjelaskan bahwa penerbitan surat utang dapat digunakan untuk membiayai defisit APBN, menutup kekurangan kas jangka pendek, dan mengelola portofolio utang negara.
Keberadaan aturan tersebut menunjukkan bahwa pemerintah memiliki kewenangan untuk menggunakan berbagai instrumen pembiayaan. Akan tetapi, kewenangan menerbitkan utang harus diikuti dengan kemampuan mengelola risiko. Pemerintah tidak seharusnya hanya mempertimbangkan kemudahan memperoleh pinjaman, tetapi juga harus memperhitungkan mata uang yang digunakan, jangka waktu pembayaran, tingkat bunga, dan kemampuan anggaran negara.
Perspektif Administrasi Publik: Pentingnya Good Governance dalam Pengelolaan Utang
Dalam perspektif Administrasi Publik, persoalan utang negara dapat dikaitkan dengan konsep Good Governance atau tata kelola pemerintahan yang baik. United Nations Development Programme (UNDP, 1997) menjelaskan bahwa Good Governance berkaitan dengan pengelolaan sumber daya untuk menjawab berbagai persoalan bersama. Prinsip-prinsipnya mencakup partisipasi, transparansi, akuntabilitas, kepastian hukum, efektivitas, dan keadilan.
Konsep ini relevan karena keputusan pemerintah untuk mengambil utang bukan hanya keputusan ekonomi, melainkan juga keputusan publik yang akan memengaruhi kehidupan masyarakat. Pemerintah harus mampu menjelaskan alasan penggunaan utang, tujuan pembiayaan, risiko yang mungkin muncul, serta manfaat yang dihasilkan dari dana tersebut.
Transparansi diperlukan agar masyarakat mengetahui bagaimana pemerintah memperoleh dan menggunakan dana pinjaman. Akuntabilitas diperlukan agar setiap penggunaan anggaran dapat dipertanggungjawabkan. Sementara itu, prinsip efektivitas mengharuskan pemerintah memastikan bahwa utang digunakan untuk kegiatan yang benar-benar memberikan manfaat bagi pembangunan. Partisipasi juga penting agar masyarakat dan lembaga perwakilan dapat ikut mengawasi kebijakan pembiayaan negara.
Dalam hal ini, pengelolaan utang harus dilihat sebagai bagian dari tanggung jawab pemerintah dalam mengelola keuangan publik. Blanchard (2019) menjelaskan bahwa penilaian terhadap utang publik tidak cukup hanya melihat besarnya utang, tetapi juga perlu mempertimbangkan hubungan antara tingkat bunga, pertumbuhan ekonomi, dan dampaknya terhadap kesejahteraan. Hal ini menunjukkan bahwa kebijakan utang membutuhkan perhitungan yang matang, bukan sekadar keputusan untuk memenuhi kebutuhan anggaran dalam jangka pendek.
Menurut saya, keberhasilan pengelolaan utang tidak cukup diukur dari kemampuan pemerintah membayar kewajiban tepat waktu. Hal yang lebih penting adalah apakah utang tersebut mampu meningkatkan produktivitas ekonomi dan memperbaiki kesejahteraan masyarakat. Jangan sampai pemerintah mampu memenuhi kewajiban kepada kreditur, tetapi justru mengurangi anggaran untuk memenuhi kebutuhan dasar masyarakat.
Bagan Keterkaitan Masalah, Solusi, dan Keberlanjutan Fiskal
Untuk memahami hubungan antara perbedaan kemampuan berutang negara maju dan negara berkembang, risiko utang dolar, serta kebijakan pemerintah, berikut disajikan bagan alur analisisnya.
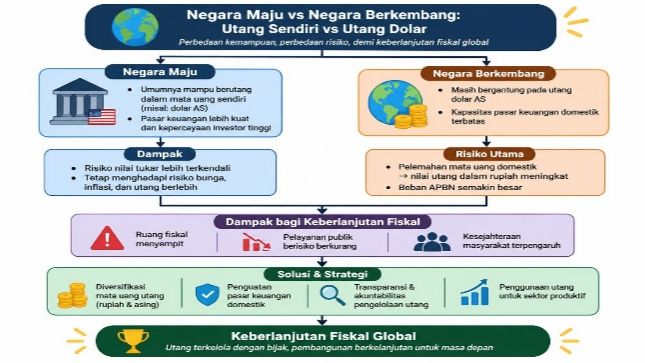
Bagan tersebut menunjukkan bahwa perbedaan kemampuan negara maju dan negara berkembang dalam memperoleh pembiayaan menyebabkan perbedaan tingkat kerentanan terhadap risiko utang. Negara maju cenderung memiliki kemampuan lebih besar untuk menerbitkan utang dalam mata uang sendiri, sedangkan sebagian negara berkembang masih menghadapi ketergantungan terhadap utang dolar AS.
Ketika mata uang negara berkembang melemah, nilai kewajiban utang dalam mata uang domestik meningkat. Kondisi tersebut dapat memperbesar beban APBN dan mempersempit ruang fiskal untuk membiayai pelayanan publik. Oleh karena itu, diperlukan pengelolaan utang yang berkelanjutan melalui diversifikasi mata uang, penguatan pasar keuangan domestik, serta penerapan prinsip transparansi dan akuntabilitas.
Berdasarkan pembahasan tersebut, dapat disimpulkan bahwa perbedaan kemampuan negara maju dan negara berkembang dalam mengelola utang tidak hanya berkaitan dengan besarnya perekonomian, tetapi juga dipengaruhi oleh kekuatan mata uang, kepercayaan investor, dan perkembangan pasar keuangan domestik. Negara maju cenderung memiliki keuntungan karena mampu memperoleh pembiayaan dalam mata uang sendiri. Sebaliknya, negara berkembang lebih rentan terhadap perubahan nilai tukar apabila memiliki kewajiban utang dalam mata uang asing.
Dalam konteks Indonesia, pemerintah perlu memperkuat kemandirian pembiayaan agar tidak terlalu bergantung pada kondisi pasar keuangan internasional. Utang tetap dapat digunakan sebagai instrumen pembangunan, tetapi harus disesuaikan dengan kemampuan fiskal dan risiko yang mungkin terjadi. Keberlanjutan fiskal tidak hanya ditentukan oleh kemampuan membayar utang, tetapi juga oleh kemampuan pemerintah mempertahankan pelayanan publik dan kesejahteraan masyarakat.
Ada beberapa rekomendasi yang perlu diperhatikan pemerintah. Pertama, meningkatkan penerbitan surat utang dalam rupiah dengan tetap memperhatikan kemampuan pasar domestik. Kedua, mengendalikan proporsi utang valuta asing agar risiko perubahan nilai tukar tidak membebani APBN secara berlebihan. Ketiga, memperkuat pasar keuangan domestik agar pemerintah memiliki sumber pembiayaan yang lebih beragam. Keempat, meningkatkan transparansi dan pengawasan terhadap penggunaan dana utang. Kelima, memastikan bahwa pembiayaan melalui utang diarahkan pada sektor produktif yang mampu meningkatkan pertumbuhan ekonomi dan penerimaan negara.
Pada akhirnya, pemerintah tidak seharusnya hanya mengejar kemudahan memperoleh pinjaman, tetapi juga harus memikirkan bagaimana utang tersebut dapat memberikan manfaat jangka panjang. Sebab, utang yang dikelola dengan baik dapat menjadi instrumen pembangunan, sedangkan utang yang tidak disertai perencanaan dan pengawasan justru berpotensi menjadi beban bagi generasi mendatang.
Sumber Data:
-
Blanchard, O. (2019). Public debt and low interest rates. American Economic Review, 109(4), 1197–1229. https://doi.org/10.1257/aer.109.4.1197
-
Jonasson, T., Malik, S., Chung, K., & Papaioannou, M. G. (2024). Managing foreign exchange rate risk: Capacity development for public debt managers in emerging market and low-income countries (IMF Working Paper No. 2024/167). International Monetary Fund. https://doi.org/10.5089/9798400287107.001
-
Ottonello, P., & Perez, D. J. (2019). The currency composition of sovereign debt. American Economic Journal: Macroeconomics, 11(3), 174–208. https://doi.org/10.1257/mac.20180019
-
Republik Indonesia. (2002). Undang-Undang Nomor 24 Tahun 2002 tentang Surat Utang Negara.
-
Rucaj, E., & Bai, Y. (2026, February 17). Beyond the narratives: What the IDR 2025 data reveal about debt in low- and middle-income countries. World Bank.
-
United Nations Development Programme. (1997). Governance for sustainable human development: A UNDP policy document. UNDP.
-
Andhika Wahyudiono. Kebijakan Fiskal dan Finansial: Menjaga Stabilitas Ekonomi di Tengah Risiko Global dan Transisi Hijau (2026, [Penerbit]), Bab 2 sub bab 2.5.